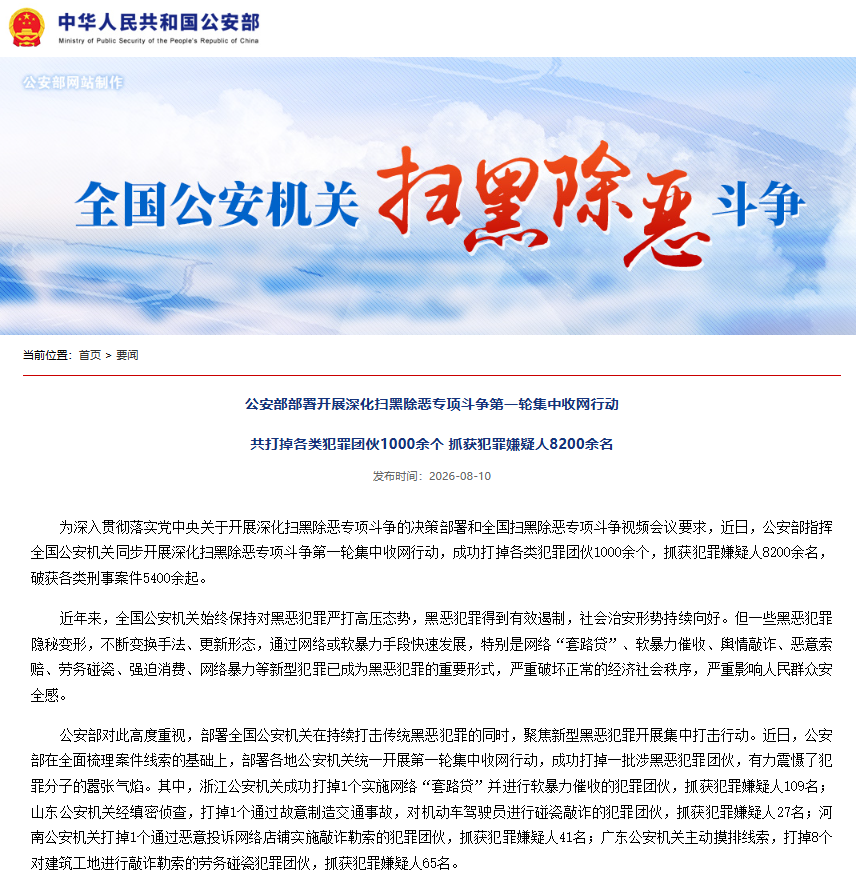
8月10日,公安部部署第一轮集中收网行动,全国共打掉各类犯罪团伙1000余个,抓获犯罪嫌疑人8200余名,破获刑事案件5400余起。长沙、广东、北京、山西等地贷款中介、电销公司纷纷紧急放假,行业风声鹤唳。
这不是一阵风,而是一场清场。
一、真实案例:血淋淋的警示
风暴之下,全国多地贷款中介大案接连告破。
今年1月,江苏沭阳,一个长期盘踞本地的贷款中介团伙被连根拔起。他们做的事并不复杂——伪造全套企业经营资质、虚构银行流水,批量招募“职业背贷人”包装成小微企业主,从银行骗取贷款1300余万元。最终,8名黑中介、16名职业背贷人被依法判刑,其余涉案人员全部追责。
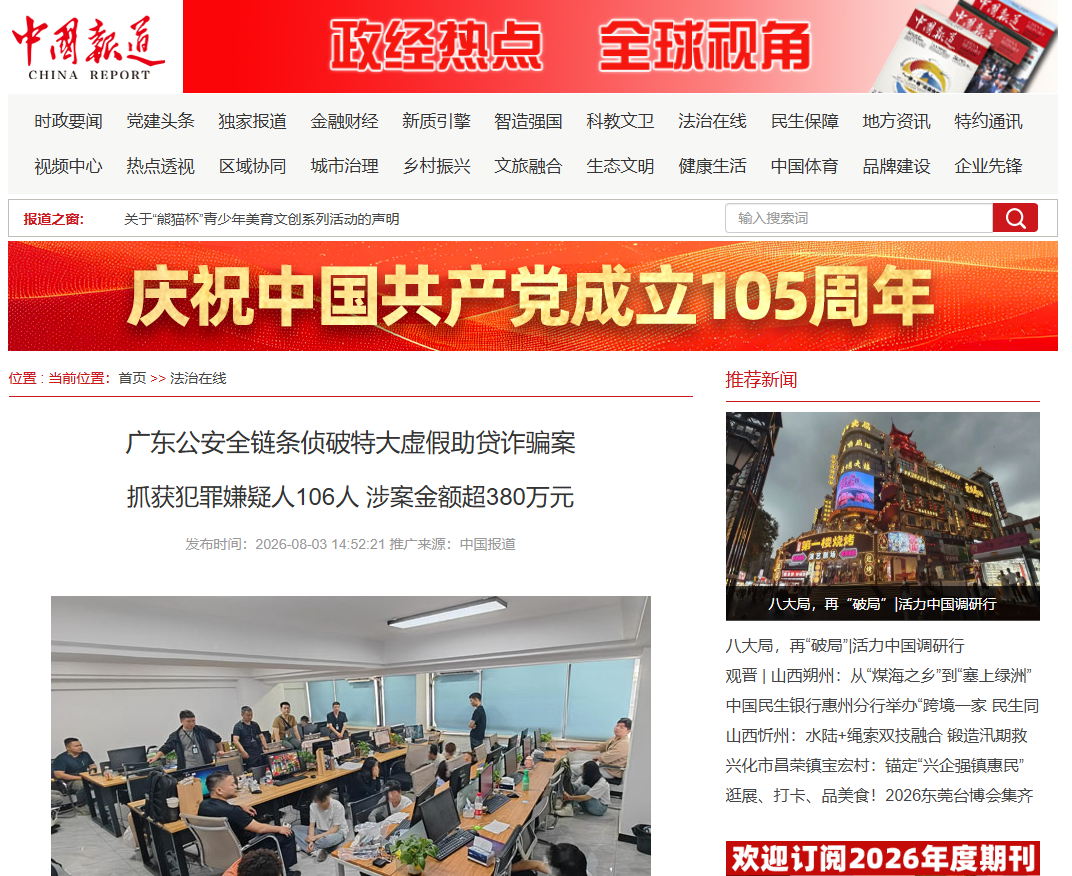
类似的故事正在全国多地同步上演。8月,广东梅州,106名嫌疑人被抓获。团伙假借银行名义群发引流短信,在正规写字楼注册公司伪装资质,编造“风险管理金”名目,变相收取贷款金额25%的超高额服务费。
8月,湖南汨罗,打掉非法贷款引流工作室,25人落网,其中11人被刑拘。团伙非法获取客户贷款信息,冒充平台客服引流至超高息非法放贷渠道,部分放贷年化利率竟飙升至1400%。
此外,浙江台州、四川成都、湖南湘潭等地同步侦破多起同类案件,全国十余省市开展拉网式排查。从公司老板到普通电销业务员,只要参与违法业务链条,无人能够置身事外。
二、为什么是现在?
1. 深化扫黑除恶专项斗争正式铺开
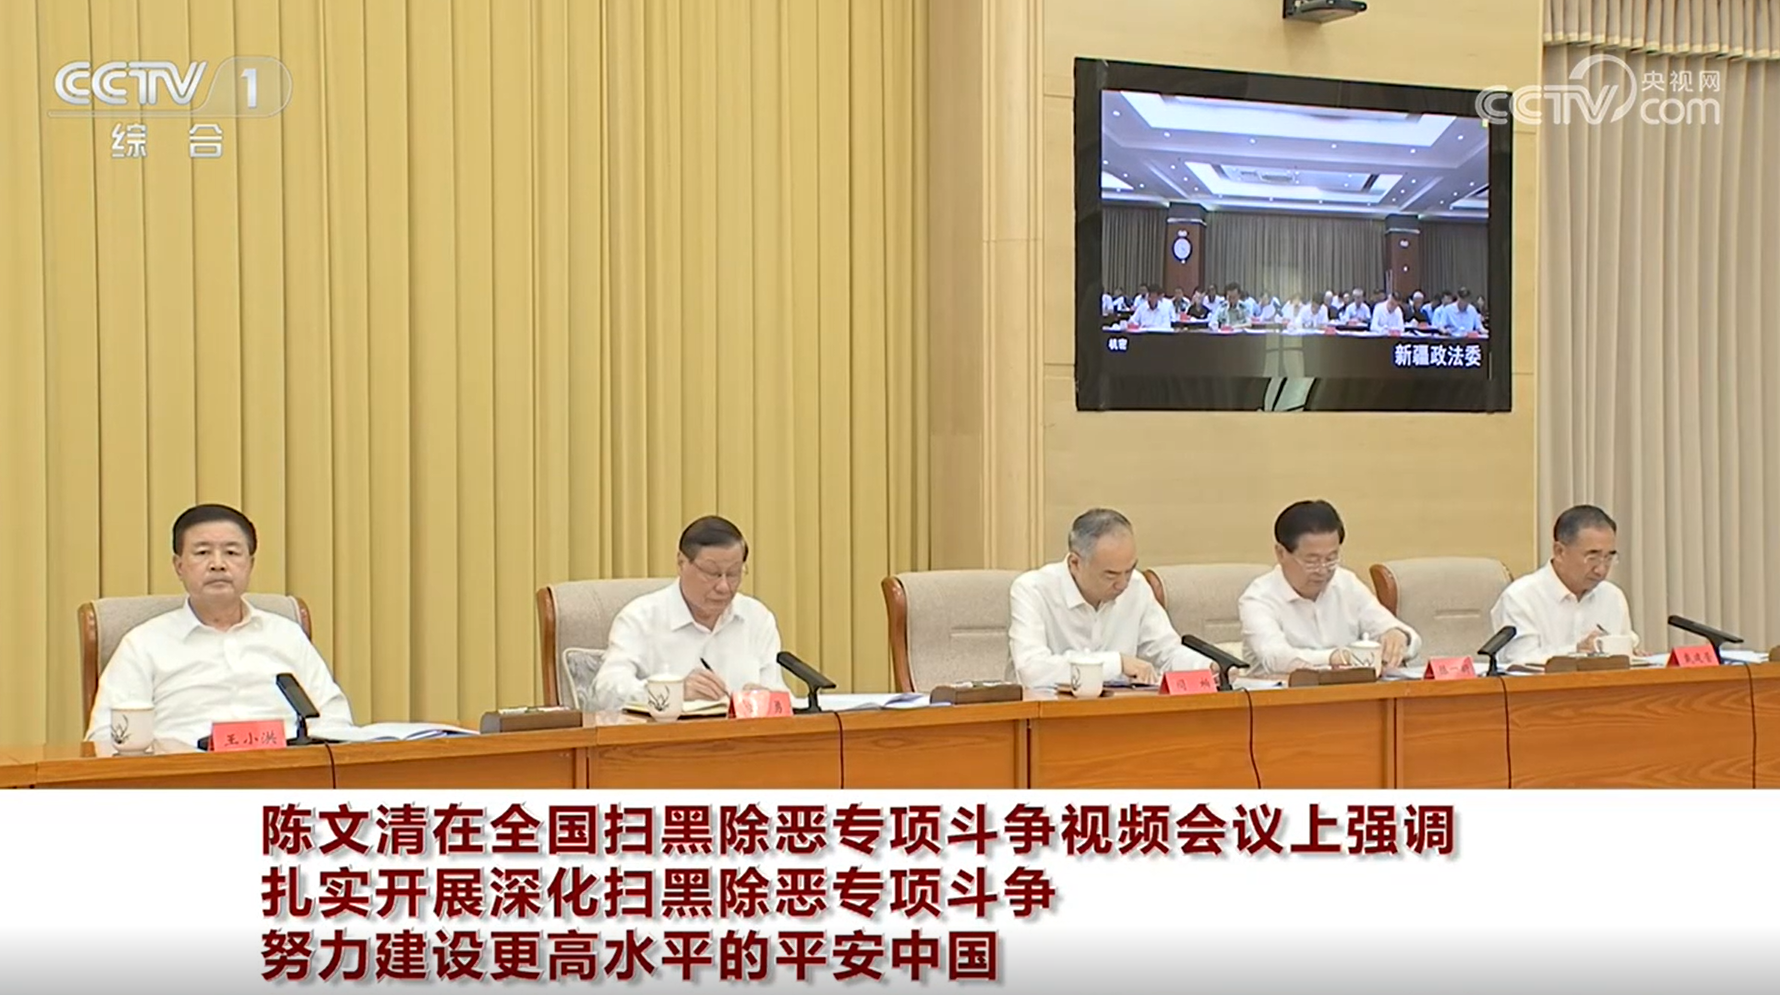
2026年7月起,全国启动为期一年的深化扫黑除恶专项斗争。这不是常规的扫黑除恶延续,而是一次集中攻坚行动。8月10日,公安部部署第一轮集中收网行动,全国共打掉犯罪团伙1000余个,抓获犯罪嫌疑人8200余名,破获刑事案件5400余起。
2. 金融黑灰产专项整治同步推进
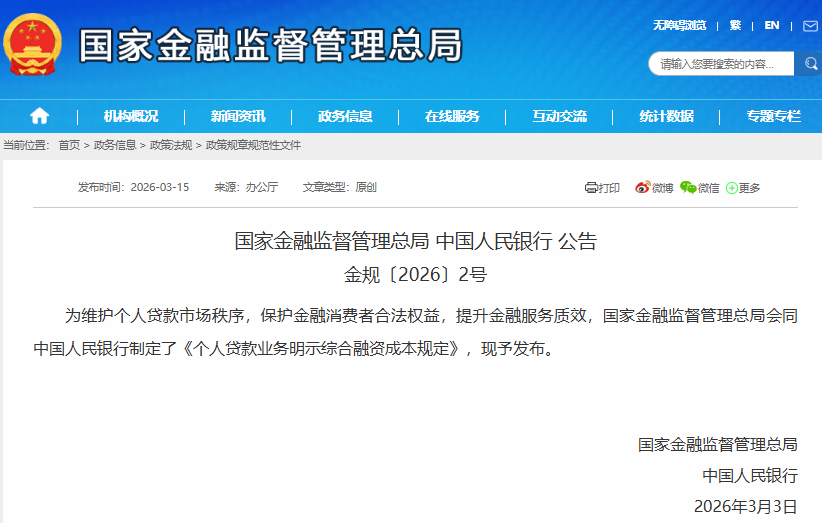
与此配套,监管层面的规则体系同步收紧。2026年3月15日,国家金融监督管理总局、中国人民银行正式发布《个人贷款业务明示综合融资成本规定》,自2026年8月1日起施行。新规要求贷款业务必须“明码标价”,将年化利率、服务费、担保费等全部融资成本向借款人一次性、清晰披露,不得拆分收费、不得隐藏成本。
三、法律红线:这些行为一律入刑
本次打击明确4条核心刑事红线,触碰即涉嫌犯罪,必被立案追责:
· 资料包装造假(涉嫌骗取贷款罪、诈骗罪)
伪造营业执照、经营流水、购销合同等,协助客户套取信贷资金。那些被当做“常规操作”的包装资料,往往是定罪的核心铁证。
· 特殊贷款套路(涉嫌诈骗罪、合同诈骗罪)
操盘职业背债、AB贷等,隐瞒真实用途,欺骗不知情第三方充当借款人或担保人,转嫁债务风险。最高检明确,这类“职业背债”业务,一旦形成完整链条(招募、制假、跟贷、销赃),全链条人员都将被追诉,没有“不知情”的借口。
· 公民信息侵权(涉嫌侵犯公民个人信息罪)
非法获取、买卖客户征信、通讯录等个人信息用于电销。你买的名单里,包含了姓名、电话、征信状态、甚至负债金额,每一行都在把你送进监狱。
· 套路贷犯罪(涉嫌诈骗罪、敲诈勒索罪)
虚增借贷金额、设置阴阳合同、恶意制造违约,叠加暴力或软暴力催收。在《关于办理“套路贷”刑事案件若干问题的意见》中明确规定:所有以利息、中介费等各种名义非法占有的财物,都将计入犯罪金额,主犯往往会被判处十年以上甚至无期徒刑。
四、我们的立场:合规是唯一的出路
风暴之中,有人被清算,有人被淘汰,但行业本身不会消失——消失的只会是那些靠擦边、造假、欺诈生存的害群之马。正规的贷款中介服务,本质是信息撮合与融资咨询,是信贷市场专业化分工的产物,具有真实的市场价值。
合规的底线清晰而明确:
不做资料包装造假,不做AB贷套路,不买卖公民信息,不参与非法放贷,不搞软暴力催收。
行业野蛮生长的时代已经终结。任何心存侥幸、幻想“擦边球还能打”的从业者,都将被监管清算、被法律严惩。
潮水退去,裸泳者终将现形。而真正的专业服务者,应该拥抱合规——不是被迫,而是主动选择。因为只有合规,才能让这个行业从“灰色地带”走进阳光之下,才能让真正做服务的人,不再为少数害群之马背锅。