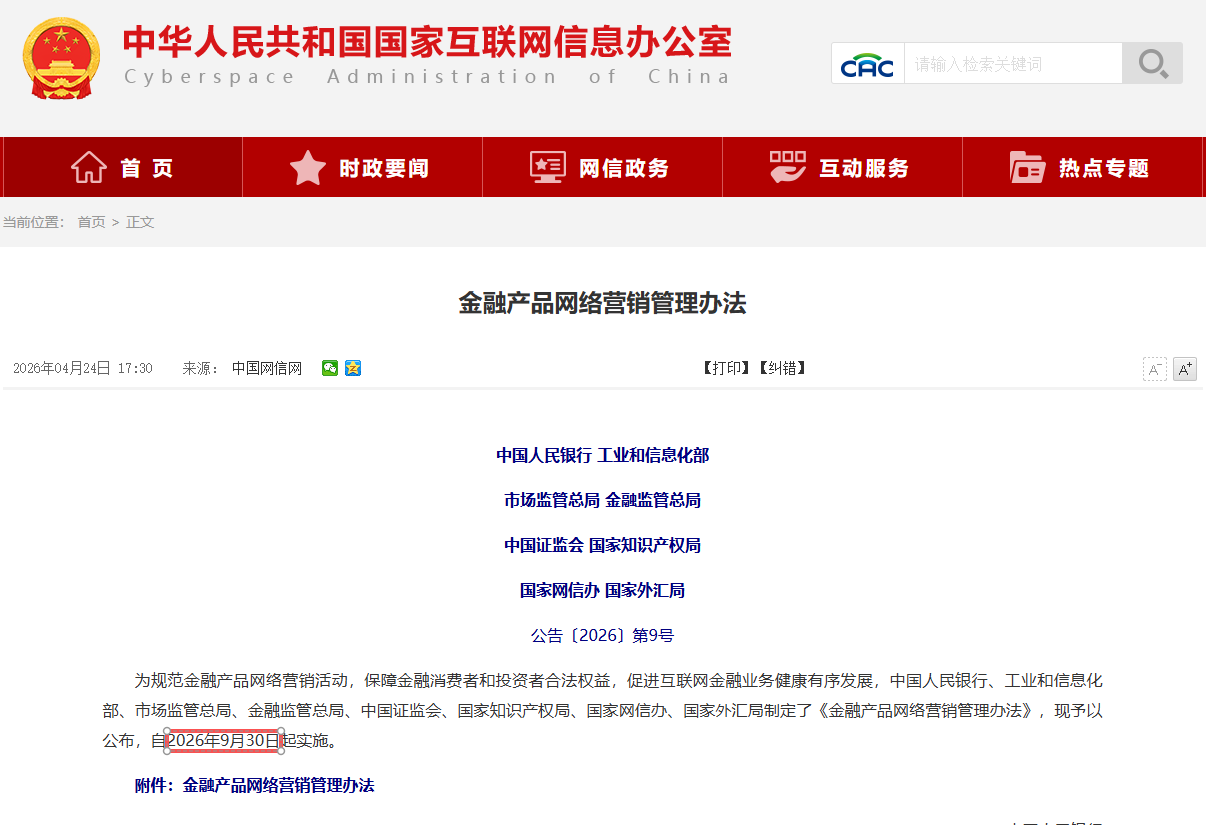
2026年9月30日,由央行等八部门联合发布的《金融产品网络营销管理办法》将正式落地实施。这份被业内视为针对金融产品线上营销“最严新规”的文件,近期在助贷行业中引发了广泛关注与讨论。
其中,最受从业者关注的核心条款在于:非金融机构、第三方互联网平台之外的其他组织或者个人,不得开展或者变相开展金融产品网络营销。
不少同行看到这一条款解读后,焦虑感瞬间拉满——“完了,以后不能做抖音了,公众号、小红书也封禁了,连直播讲贷款都成历史了。”
先别急着下结论。问题的关键,不在于“能否做线上内容”,而在于“以何种身份、何种目的、何种形式开展线上活动”。
一、新规重锤砸向的是谁?别搞错了对象
《金融产品网络营销管理办法》第二条明确规定,其适用对象是金融机构(开展网络营销)和接受其委托的第三方互联网平台。
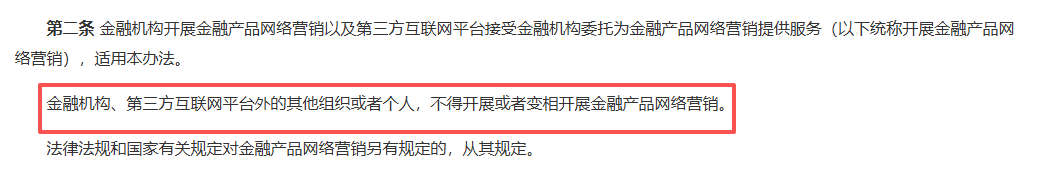
对于非金融机构的普通中介、个人,新规的核心红线是:不得开展或者变相开展金融产品网络营销。
那什么算“金融产品网络营销”?办法第三条的定义是:通过互联网对金融产品进行商业性宣传推介,包括展示介绍具体产品信息、提供购买转接渠道等。
区分二者的标准在于内容的实质功能:
· 若内容意在解释融资规则、分析企业财务结构、提示常见风险、普及征信知识,其性质属于信息提供与投资者教育,不涉及对特定产品的商业宣传,不在新规禁止之列。
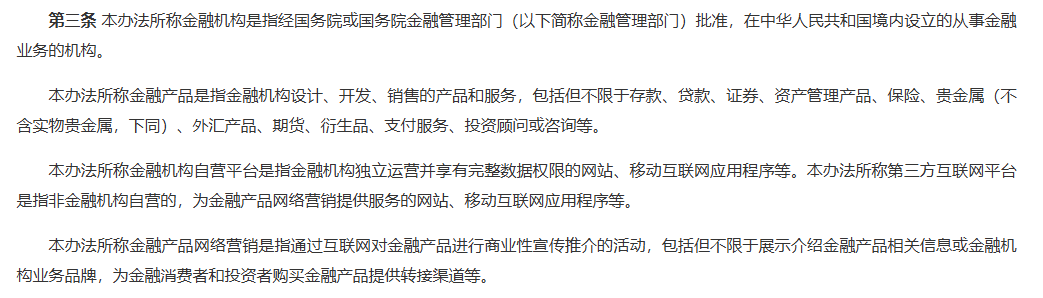
· 若内容直接指向某家金融机构的特定贷款产品,包含利率、额度、期限等要素,并附有申请链接或明确引流话术,则构成对金融产品的网络营销,属于新规严格限制的行为。
所以,判断你的内容是否违规,不看有没有“贷款”二字,而看它究竟在完成什么功能——是在解释一个融资问题,还是在推销一款贷款产品?
二、贷款中介的真实身份,该回归了
很多从业者习惯把自己定位成“卖贷款的人”。这个定位,在930之后必须彻底改掉。银行才是贷款产品的提供者,我们真正的价值,从来不是替银行“卖货”,而是站在客户这一边,提供融资居间服务。我们是融资顾问,是信息匹配者,帮助客户分析需求、判断条件、匹配渠道、降低试错成本。
这个角色,受《民法典》第九百六十一条关于中介合同制度的保护。
找准了这个定位,我们的自媒体内容逻辑就清晰了:我们卖的不是某张贷款产品表,而是我们这个人,是我们的专业判断和经验。
三、线上业务的转型方向:以专业内容构建信任资产
未来,贷款中介做自媒体的健康路径应该是:通过公开的专业内容解决用户问题,建立长期信任,当用户产生真实融资需求后,主动寻求您的咨询服务。这才是合规且持久的“内容获客”,而不是违规的“产品营销”。
在新规框架下,贷款中介的线上业务运营逻辑需要作出系统性调整。具体而言,可从以下三个维度着手:
· 内容形式:知识科普、案例分析、政策解读、风险提示、问题答疑。
· 合规收费:基于独立咨询服务合同,收取明确的服务费用。
· 获客逻辑:内容建立信任 → 用户认可专业度 → 遇到问题后主动咨询 → 提供一对一顾问服务。
结语:寒冬还是洗牌?取决于你的选择
所以,如果你再问我:930以后,贷款中介还能不能做自媒体?
我的回答是:对于真正以融资顾问为核心,通过知识内容建立专业信任,让客户主动找上门的同行来说,影响远没有想象中那么大。
客户的融资需求不会消失,搜索行为不会停止。当简单粗暴的贷款广告被清退后,那些能真正解决“贷款背后的问题”的专业内容,反而会更稀缺、更珍贵。这非但不是寒冬,反而是一次让“专业”重新定价的洗牌机会。